
Perspectives de l'industrie



【Observation du marché】Rapport d'analyse 2023 sur la situation actuelle de l'industrie mondiale des composites (2) : matériaux composites pour l'aviation
1.0 Résumé
Afin de permettre aux initiés de l'industrie de comprendre le statu quo de l'industrie mondiale des composites ces dernières années, en particulier en 2022, ce site Web a lancé une série de rapports d'analyse sur le statu quo de l'industrie mondiale des composites en 2023. Dans la continuité de l'article précédent, ce numéro résumera brièvement l'état actuel de l'industrie mondiale des composites.Matériaux compositesl'industrie dans le domaine de l'aviation en 2022.
2.0 Des fortunes diverses pour l'industrie aérienne
Globalement, le marché mondial de l'aéronautique est globalement en territoire très positif, ce qui est une bonne nouvelle. En revanche, la mauvaise nouvelle est que la production industrielle s'est découplée de la santé du marché en raison des perturbations de la chaîne d'approvisionnement. En conséquence, les livraisons ont repris beaucoup plus lentement que prévu.
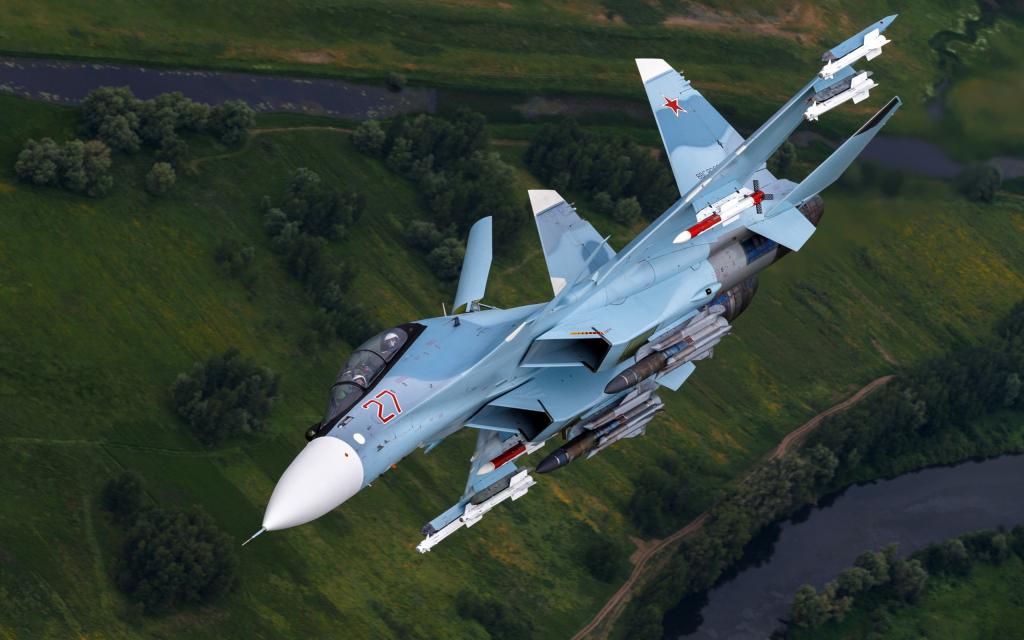
Le premier est le marché : les dépenses mondiales de défense ont atteint des niveaux records en 2021, dépassant pour la première fois les 2 000 milliards de dollars en raison du conflit entre la Russie et l’Ukraine et des tensions persistantes dans le Pacifique occidental. Elles devraient croître de 5 % par an, même si l’inflation pèse sur le pouvoir d’achat. Le marché des avions de combat se porte particulièrement bien, car les grandes puissances doivent rééquiper leurs armées pour affronter leurs adversaires plutôt que de se lancer dans des opérations de contre-insurrection et de guerre de basse intensité.
Les avions commerciaux monocouloirs constituent le segment civil le plus important et la demande est très forte. Ces avions desservent principalement le marché intérieur, et les marchés hors de Chine ont retrouvé leurs niveaux de 2019. Les liaisons intérieures sont un service de base, et les compagnies aériennes n'ont pratiquement aucun pouvoir de fixation des prix. Par conséquent, l'économie des services intérieurs repose sur la maîtrise des coûts. Lorsque le prix du carburant est à 100 dollars le baril, si une compagnie aérienne possède un Airbus A320Neo ou un Boeing 737 MAX et que ses concurrents n'en ont pas, une compagnie disposant d'avions modernes peut surpasser la concurrence en termes de prix et de rentabilité. Les monocouloirs bénéficient donc également de prix du carburant relativement élevés.
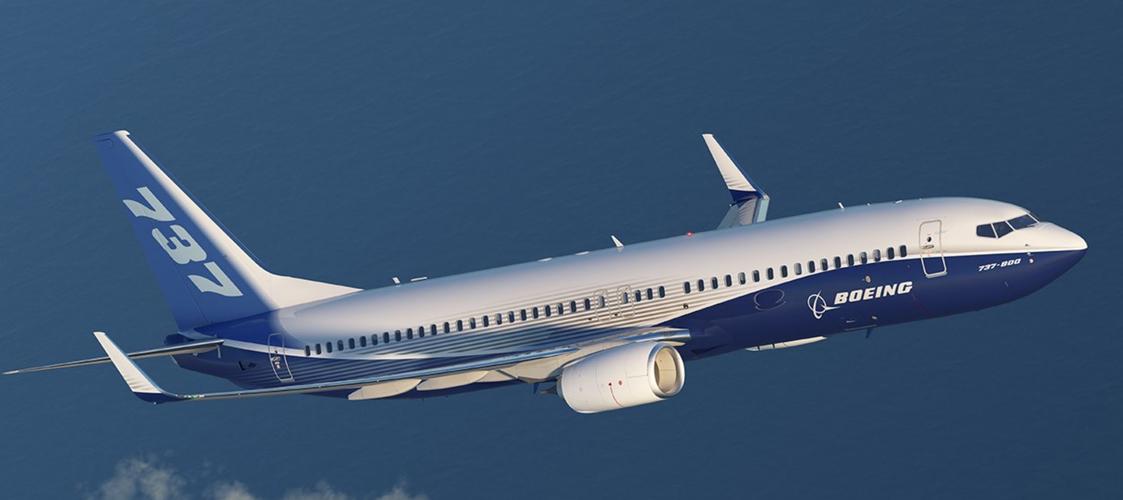
La plupart des autres secteurs civils affichent également une bonne santé. L'utilisation des avions d'affaires est élevée, tandis que la disponibilité des avions d'occasion est très faible. Le carnet de commandes est assez important, les indicateurs sont supérieurs à ceux de 2019 et la production est également à peu près au même niveau que 2019.
Le seul marché aéronautique que l'on puisse qualifier de faible est celui des avions de ligne bicouloirs. L'épidémie de pneumonie coronarienne a été la première, la plus importante et la plus longue à affecter le trafic international. Cela a créé une situation redoutable de surcapacité des avions bicouloirs. Le rôle croissant du financement par des tiers a exacerbé le problème des avions bicouloirs, les bailleurs et autres financiers étant plus enclins à financer les monocouloirs, en grande partie parce que leur clientèle est beaucoup plus large. Parallèlement, les capacités croissantes des nouveaux avions monocouloirs (à nouveau, l'A320neo et le 737 MAX) en font une alternative aux avions bicouloirs sur les lignes internationales moyen et long-courriers, notamment des deux côtés de l'Atlantique.
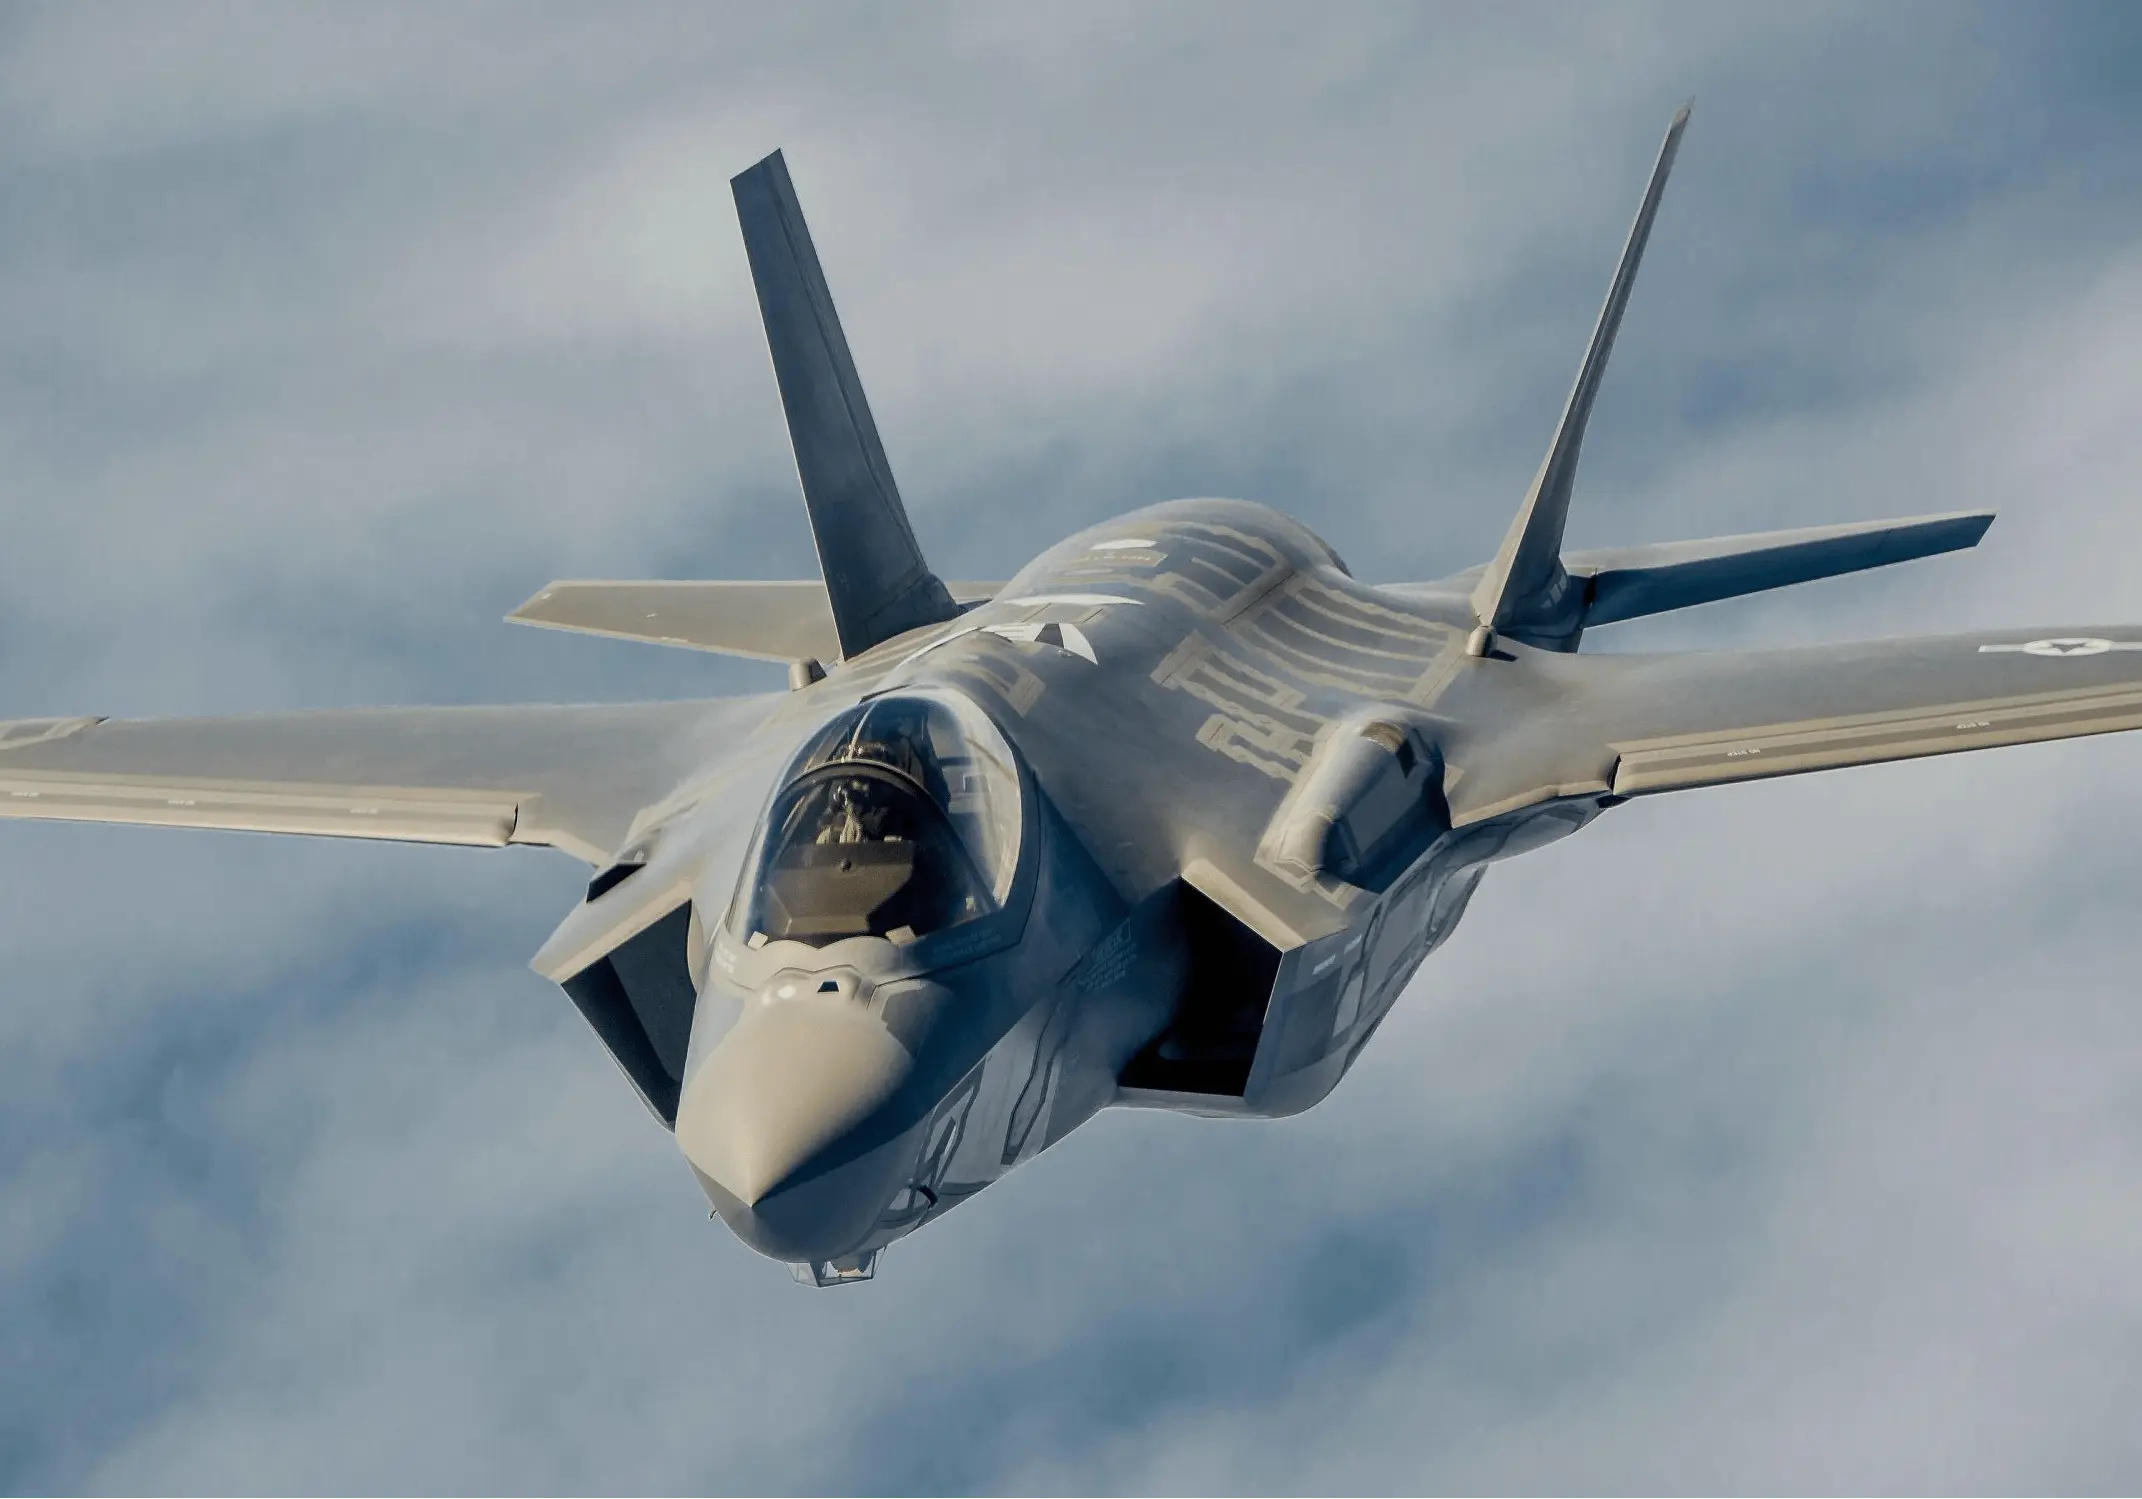
Malheureusement, ces avions de ligne bicouloirs sont les avions civils les plus gourmands en matériaux composites ; l'industrie des composites est donc particulièrement dépendante de la production des avions militaires. Dans ce secteur, la production du F-35 continue de croître lentement, atteignant 156 appareils par an au cours des prochaines années. Elle sera suivie par le bombardier furtif B-21 Raider de Northrop, dont la production est prévue, et par le programme d'avion de combat Next Generation Air Superiority de l'US Air Force, dont la production devrait débuter d'ici la fin de la décennie.
Cependant, en raison de tous ces projets civils et militaires, les objectifs de production n'ont pas été atteints sur tous les marchés. Le problème est particulièrement aigu dans les systèmes de production de moteurs à réaction, où les pièces moulées et forgées constituent un sérieux goulot d'étranglement. Une grande partie de ce titane est produite, et l'interruption des approvisionnements en titane russe due à la guerre – volontairement décidée par les entreprises occidentales, la Russie n'ayant pas pris de mesures pour endiguer ses exportations – a exacerbé les problèmes d'approvisionnement préexistants.
De plus, une grande partie du problème réside dans la main-d'œuvre. Un marché du travail tendu, conjugué au fait que l'économie vient tout juste de connaître sa première reprise, fait que l'aviation commerciale est relativement en retard par rapport à d'autres secteurs et, par conséquent, tarde à embaucher, ce qui entraîne des retards importants.
Les marchés de l'aviation civile et militaire restent dynamiques, les retards de production obligeant les avionneurs à faire preuve de discipline. Il est donc fort probable que ce secteur de l'économie bénéficie du ralentissement observé dans d'autres secteurs, réduisant les coûts de production et libérant de la main-d'œuvre. Cela se traduira par une croissance relativement modeste au cours des 18 à 24 prochains mois, avec une croissance satisfaisante et une faible inflation.
【Lien de référence】https://mp.weixin.qq.com/s/qEwEVBQgNQo7OqGdEMd2jw
ZBREHON votre expert unique en résolution de problèmes de matériaux composites
Choisissez ZBREHON, choisissez le professionnel
Site Web : www.zbFibre de verre.avec
E-mail:
Téléphone/WhatsApp :
· +8615001978695
· +8613276046061